
Mercato immobiliare Milano fine 2026: prezzi e prospettive 2027
Mercato immobiliare Milano fine 2026: prezzi di vendita per quartieri e prospettive 2027
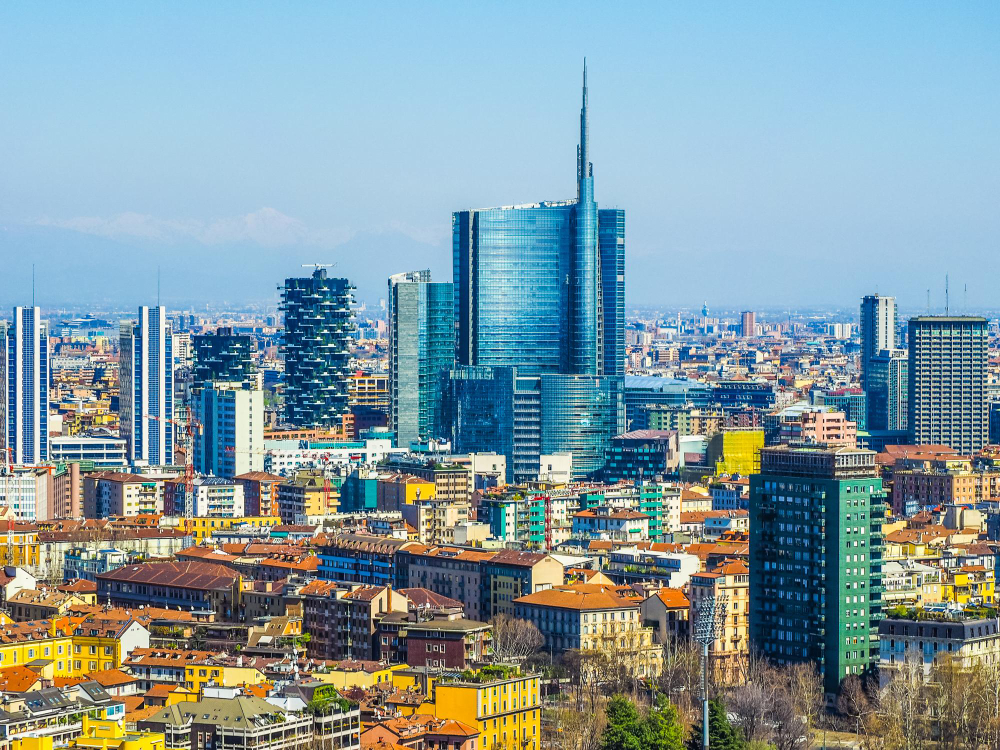
Verso la fine del 2026 il mercato immobiliare di Milano resta su valori elevati, ma con un andamento meno uniforme rispetto ai primi mesi dell’anno. I prezzi richiesti continuano a essere superiori a quelli di un anno fa, mentre le compravendite, dopo la crescita del I trimestre, si sono stabilizzate nel secondo.
Ad agosto 2026 Immobiliare.it rileva un prezzo medio richiesto di 5.665 euro al metro quadro, +2,2% rispetto ad agosto 2025. idealista indica 5.681 euro al metro quadro, +0,7% su base annua. Sono due rilevazioni costruite con metodologie diverse, ma entrambe descrivono una città ancora cara e con differenze molto ampie tra quartieri.
Nel II trimestre 2026 a Milano sono state registrate 6.492 compravendite, in linea con lo stesso periodo del 2025. Più della metà degli acquisti effettuati da privati continua inoltre a essere sostenuta da un mutuo. Dopo i rialzi BCE di giugno e settembre, il costo del credito torna quindi a essere una delle variabili principali da seguire per capire come potrà muoversi il mercato nel 2027.
Prezzi 2026: livello medio e differenze tra zone
Ad agosto 2026 il prezzo medio richiesto per una casa a Milano è di 5.665 €/m² secondo Immobiliare.it e di 5.681 €/m² secondo idealista. Rispetto ad agosto 2025, le variazioni sono rispettivamente del +2,2% e del +0,7%.
Le due fonti non misurano i prezzi conclusi al rogito, ma le richieste presenti sul mercato. Restano comunque utili per osservare la direzione dei prezzi e confrontare le diverse zone della città.
Il divario tra quartieri è molto ampio. Secondo Immobiliare.it, ad agosto si passa da circa 3.271 €/m² in Bisceglie-Baggio-Olmi a 11.258 €/m² nel Centro. In alcune microzone di fascia alta i valori medi richiesti superano anche questa soglia.
A Milano l’andamento cambia quindi molto da zona a zona. Anche all’interno dello stesso quartiere, stato dell’immobile, piano, esposizione, presenza dell’ascensore, qualità dello stabile e necessità di lavori possono incidere in modo rilevante sul prezzo.
Rispetto alla prima parte del 2026 emerge inoltre una maggiore stabilità. idealista rileva ad agosto lo stesso valore medio di luglio, mentre il confronto annuale resta positivo. È un quadro più vicino a un assestamento che a una nuova accelerazione generalizzata dei prezzi.
Compravendite: dalla crescita del I trimestre alla stabilità del secondo
I dati OMI dell’Agenzia delle Entrate mostrano un cambio di ritmo durante l’anno. Nel I trimestre 2026 Milano aveva registrato 5.896 compravendite, in crescita del 7,1% rispetto allo stesso periodo del 2025. Nel II trimestre gli scambi sono saliti a 6.492, ma il confronto con il II trimestre 2025 è rimasto invariato.
A livello nazionale nel II trimestre sono state registrate 201.596 compravendite, appena lo 0,1% in più rispetto a un anno prima. Nel complesso delle otto principali città italiane la crescita è stata dello 0,3%.
Milano continua quindi a scambiare volumi importanti, ma senza l’accelerazione vista nei primi tre mesi dell’anno. Anche il sondaggio congiunturale di Banca d’Italia, Tecnoborsa e OMI segnala un rallentamento delle indicazioni sui prezzi nel Nord-Ovest.
Per chi vende, questa maggiore stabilità rende ancora più importante il posizionamento iniziale. Un appartamento in buone condizioni e proposto a un valore coerente con la zona può continuare ad avere una domanda solida; un prezzo troppo distante dalle alternative disponibili tende invece ad allungare i tempi.
Mutui e BCE: il credito resta decisivo verso il 2027
Il mutuo continua ad avere un peso rilevante nelle compravendite milanesi. Nel II trimestre 2026 il 52,5% degli acquisti effettuati da privati è stato sostenuto da un mutuo ipotecario. Nel I trimestre la quota era del 55,9%.
A livello nazionale il tasso medio applicato alla prima rata dei mutui nel II trimestre è stato del 3,57%, in lieve diminuzione rispetto al 3,62% dei primi tre mesi dell’anno.
Il report OMI fotografa il periodo aprile-giugno. Successivamente la BCE ha aumentato i tassi di riferimento di 25 punti base a giugno e di altri 25 punti base a settembre. Il rialzo complessivo rispetto ai livelli precedenti alla riunione di giugno è quindi di mezzo punto percentuale.
Le nuove proiezioni BCE di settembre indicano un’inflazione media del 3,0% nel 2026, 2,5% nel 2027 e 2,1% nel 2028. Rispetto alle attese di inizio estate, il ritorno stabile verso il 2% potrebbe quindi richiedere più tempo.
Le condizioni dei nuovi mutui non seguono automaticamente i tassi BCE nella stessa misura. Per il 2027 resta però prudente non basare una scelta di acquisto su una rapida discesa del costo del credito.
A Milano questo aspetto pesa particolarmente perché oltre metà degli acquisti dei privati passa da un finanziamento. Un costo del mutuo più elevato può ridurre il budget disponibile, spingere verso metrature inferiori o aumentare l’interesse per zone più accessibili.
Nuove costruzioni: Milano resta sopra la media italiana
Nel II trimestre 2026 le abitazioni nuove rappresentano il 12,1% delle compravendite di Milano, la quota più alta tra le principali città italiane. La media nazionale è del 6,4%.
A livello italiano le compravendite di abitazioni nuove crescono del 15,6% rispetto al II trimestre 2025, mentre quelle delle abitazioni esistenti diminuiscono dello 0,8%.
Nell’usato il confronto con il nuovo rende ancora più evidente il peso delle condizioni dell’immobile. A parità di zona e metratura, un appartamento pronto da abitare può avere un prezzo molto diverso da uno che richiede una ristrutturazione importante.
Classe energetica, impianti, distribuzione degli spazi, terrazzi e costi di gestione entrano sempre più spesso nel confronto tra nuovo e usato.
Prezzi delle case per quartiere a Milano
La tabella riporta i prezzi medi richiesti negli annunci ad agosto 2026 secondo Immobiliare.it. Sono utili per confrontare le diverse aree, mentre il valore di una singola casa dipende dalla microzona e dalle sue caratteristiche.
| Zona | Prezzo richiesto agosto 2026 | Variazione annua |
|---|---|---|
| Brera | 13.133 €/m² | -1,1% |
| CityLife | 12.117 €/m² | +15,9% |
| Porta Romana – Medaglie d’Oro | 7.460 €/m² | +1,1% |
| Porta Venezia | 7.451 €/m² | +0,1% |
| Paolo Sarpi | 7.359 €/m² | -0,5% |
| Washington | 7.148 €/m² | +1,6% |
| Sempione | 7.100 €/m² | +4,2% |
| Isola | 6.931 €/m² | -0,9% |
| Navigli – Darsena | 6.248 €/m² | -1,5% |
| Bicocca | 4.745 €/m² | +8,7% |
| Lambrate | 4.628 €/m² | +0,3% |
Brera e Centro: valori elevati, ma andamento più stabile
Brera resta tra le zone più costose, con 13.133 €/m², ma il prezzo richiesto medio è leggermente inferiore rispetto a un anno prima. Nel Centro nel suo complesso la media è di 11.258 €/m². In questa fascia di mercato incidono molto piano, affacci, luminosità, terrazzi, qualità dello stabile e stato interno.
CityLife: il peso del nuovo e della fascia alta
CityLife raggiunge 12.117 €/m² e registra una crescita annua del 15,9%. È un mercato con una forte presenza di immobili nuovi o recenti e residenze di fascia alta. Il dato va quindi letto all’interno delle caratteristiche specifiche del quartiere e dell’offerta disponibile.
Porta Romana e Porta Venezia: valori stabili su livelli alti
Porta Romana – Medaglie d’Oro si attesta a 7.460 €/m², +1,1% in un anno. Porta Venezia è poco sotto, a 7.451 €/m², sostanzialmente stabile. In entrambe le zone le differenze tra singole vie e tipologie di stabile restano rilevanti.
Sarpi, Sempione e Washington
Paolo Sarpi registra 7.359 €/m², -0,5% rispetto ad agosto 2025. Sempione arriva a 7.100 €/m², +4,2%, mentre Washington si attesta a 7.148 €/m², +1,6%. Le tre aree si collocano in una fascia di prezzo simile, ma mostrano andamenti annuali diversi.
Isola e Navigli: leggere flessioni nei prezzi richiesti
Isola si attesta a 6.931 €/m², -0,9% su base annua, mentre Navigli-Darsena è a 6.248 €/m², -1,5%. Restano quartieri molto richiesti, ma terrazzi, ultimi piani, affacci e stato interno incidono in modo significativo sulla valutazione del singolo immobile.
Bicocca e Lambrate: due andamenti diversi
Bicocca registra 4.745 €/m² e una crescita dell’8,7% annuo. Lambrate si attesta invece a 4.628 €/m², +0,3%. Trasporti, università, nuove costruzioni e quantità di offerta disponibile contribuiscono a creare differenze anche tra quartieri con valori più accessibili rispetto al centro.
Mercato immobiliare Milano 2027: tre scenari
Le prospettive per il 2027 dipenderanno soprattutto da inflazione, tassi e condizioni dei mutui. Con i dati disponibili a settembre non ci sono elementi sufficienti per indicare una percentuale attendibile di crescita o diminuzione dei prezzi per tutta Milano.
Scenario base: tassi ancora elevati e mercato selettivo
Le nuove previsioni BCE indicano un’inflazione al 2,5% nel 2027, ancora sopra l’obiettivo del 2%. È quindi possibile che il costo del credito rimanga elevato più a lungo rispetto a quanto sembrava probabile nella prima parte del 2026.
Per Milano questo potrebbe tradursi in compravendite relativamente stabili e maggiore attenzione al prezzo. Gli immobili ben posizionati, pronti da abitare e con costi di gestione contenuti possono continuare ad avere una buona domanda. Per quelli da ristrutturare o proposti sopra mercato può aumentare il margine di trattativa.
Scenario più favorevole: inflazione in rientro più rapido
Un rallentamento dell’inflazione più rapido rispetto alle attese attuali renderebbe meno probabili ulteriori rialzi dei tassi e potrebbe, con il tempo, migliorare anche le condizioni dei nuovi mutui.
Una maggiore stabilità del credito aiuterebbe soprattutto gli acquisti nelle fasce di prezzo in cui il finanziamento pesa di più. Non è però uno scenario da dare per acquisito: le proiezioni BCE di settembre indicano ancora un’inflazione superiore al 2% nel 2027.
Scenario più prudente: inflazione persistente e nuovi rialzi
Se l’inflazione dovesse restare più alta delle attese o lo shock energetico prolungarsi, la BCE potrebbe mantenere una politica più restrittiva o intervenire ancora sui tassi.
La pressione sarebbe maggiore sugli acquirenti che dipendono dal mutuo. L’effetto potrebbe emergere soprattutto nei budget disponibili, nei tempi di vendita e nella trattativa sugli immobili meno competitivi. Una parte delle famiglie potrebbe anche rinviare l’acquisto e restare più a lungo sul mercato dell’affitto.
Come interpretare un prezzo giusto in trattativa
Un dato interessante arriva dal sondaggio congiunturale sul mercato delle abitazioni: nel II trimestre 2026 lo sconto medio rispetto al prezzo inizialmente richiesto è sceso al 7%, uno dei livelli più bassi dall’inizio della rilevazione.
Il 7% non è uno sconto da applicare automaticamente a ogni casa. È una media nazionale rilevata presso gli agenti immobiliari e serve soprattutto a capire che il divario tra richiesta iniziale e prezzo concluso resta contenuto quando l’immobile arriva sul mercato con un posizionamento realistico.
A Milano la media del quartiere è solo un primo riferimento. Per definire un prezzo servono immobili realmente comparabili, condizioni dell’appartamento, piano, esposizione, stato dello stabile e domanda presente nella microzona.
Partire troppo alti può ridurre le richieste proprio nelle prime settimane, quando l’annuncio ha maggiore visibilità, e portare in seguito a correzioni meno efficaci. Un prezzo coerente permette invece di intercettare fin dall’inizio gli acquirenti che stanno cercando in quella fascia.
I nostri servizi
Gruppocasa affianca i proprietari in tutte le fasi della vendita, dalla definizione del valore dell’immobile fino alla conclusione della compravendita.
Valutazione immobiliare
Analisi del valore dell’immobile considerando zona, microzona, caratteristiche e immobili comparabili.
Strategia di vendita
Definizione del posizionamento iniziale e della strategia più adatta per presentare l’immobile sul mercato.
Presentazione dell’immobile
Preparazione e valorizzazione dell’immobile per comunicarne al meglio caratteristiche e punti di forza.
Promozione della vendita
Promozione dell’immobile per intercettare acquirenti realmente interessati e coerenti con la fascia di prezzo.
Gestione visite e trattative
Organizzazione delle visite, gestione delle proposte e supporto nella trattativa con i potenziali acquirenti.
Assistenza fino alla vendita
Affiancamento nelle diverse fasi della compravendita fino alla conclusione dell’operazione.
FAQ
I prezzi delle case a Milano stanno scendendo verso fine 2026?
Non in modo generalizzato. Ad agosto 2026 Immobiliare.it rileva un prezzo medio richiesto di 5.665 €/m², +2,2% rispetto a un anno prima, mentre idealista indica 5.681 €/m², +0,7%. Tra i quartieri ci sono però differenze importanti, con zone in crescita, aree stabili e leggere flessioni.
Quanto costa mediamente comprare casa a Milano nel 2026?
Ad agosto il prezzo medio richiesto si colloca intorno a 5.600-5.700 €/m². Nel Centro la media supera 11.000 €/m², mentre nelle aree più accessibili della città si scende poco sopra 3.000 €/m².
I tassi BCE possono far scendere i prezzi delle case nel 2027?
I tassi incidono sul budget di chi compra con un mutuo, ma il prezzo di una casa dipende anche da quartiere, offerta disponibile, condizioni dell’immobile e domanda. L’effetto può quindi essere diverso tra zone e tipologie.
Quali quartieri di Milano stanno crescendo di più?
Tra le zone considerate, ad agosto 2026 CityLife registra +15,9%, Bicocca +8,7% e Sempione +4,2%. Porta Venezia e Lambrate sono sostanzialmente stabili, mentre Brera, Isola, Paolo Sarpi e Navigli-Darsena mostrano leggere flessioni nei prezzi richiesti.
Cosa aspettarsi dal mercato immobiliare di Milano nel 2027?
Con i dati disponibili a settembre, lo scenario più prudente è quello di un mercato ancora selettivo, con tassi elevati e differenze marcate tra immobili. Un rientro dell’inflazione più rapido potrebbe migliorare gradualmente il quadro del credito; nuove pressioni inflazionistiche potrebbero invece mantenere i tassi elevati più a lungo.


Ultimi articoli